Un projet d’insertion cherche 120 000 €. Aucun financeur ne les met seul : l’association sollicite une fondation d’entreprise, un fonds de dotation et une collectivité. Trois dossiers à monter, trois formulaires, trois calendriers. Et, du côté des financeurs, trois instructions menées en parallèle sur exactement le même projet.
C’est la situation ordinaire du financement de l’intérêt général. Elle n’a rien d’anormal : le co-financement est même souvent une exigence, chaque financeur voulant s’assurer que d’autres s’engagent aussi. Ce qui l’est davantage, c’est la manière dont ces trois instructions communiquent — c’est-à-dire par courriel, en pièce jointe.
Ce que coûte le dossier qui circule
Le candidat ressaisit. Le même budget prévisionnel, les mêmes statuts, le même rapport d’activité, présentés trois fois dans trois formats. Le temps qu’une petite structure passe à remplir des formulaires est du temps qu’elle ne passe pas sur son objet social. Ce n’est pas un détail de confort : c’est un filtre, et il ne sélectionne pas les meilleurs projets, mais ceux qui ont quelqu’un pour remplir les dossiers.
Les versions divergent. Le budget envoyé en mars à la fondation n’est pas celui envoyé en mai au fonds de dotation, parce qu’entre-temps un cofinancement est tombé. Chaque financeur instruit une photographie différente du même projet, et aucun ne sait laquelle est la bonne.
Personne ne sait ce que sait l’autre. La fondation a demandé une précision sur les fonds propres ; le fonds de dotation la redemandera dans six semaines. Le candidat répond deux fois, parfois différemment. Aucun des deux financeurs ne s’en aperçoit.
Et les notes internes voyagent mal. Un instructeur qui transmet « le dossier » transmet parfois, sans y penser, le tableur qui porte ses appréciations. Les commentaires d’un comité de sélection ne sont pas destinés au comité d’à côté — ni au candidat.
Pourquoi « on s’envoie le dossier » ne suffit pas
Le réflexe est bon : deux financeurs qui se connaissent s’échangent volontiers ce qu’ils ont. Mais l’échange par pièce jointe fabrique trois problèmes qu’il ne sait pas résoudre.
Il fige : une pièce jointe est une copie, datée du jour de l’envoi, qui vieillit sans prévenir. Il ne dose pas : on envoie le dossier entier ou rien, alors qu’on ne voulait partager que le budget. Il ne trace pas : six mois plus tard, personne ne peut dire qui a reçu quoi, ni quand — ce qui, s’agissant de données personnelles de bénéficiaires, n’est pas seulement gênant.
Un dossier, plusieurs instructions
L’alternative n’est pas de fusionner les financeurs, ni de leur imposer un processus commun. C’est de leur permettre d’instruire le même dossier, chacun à sa façon.
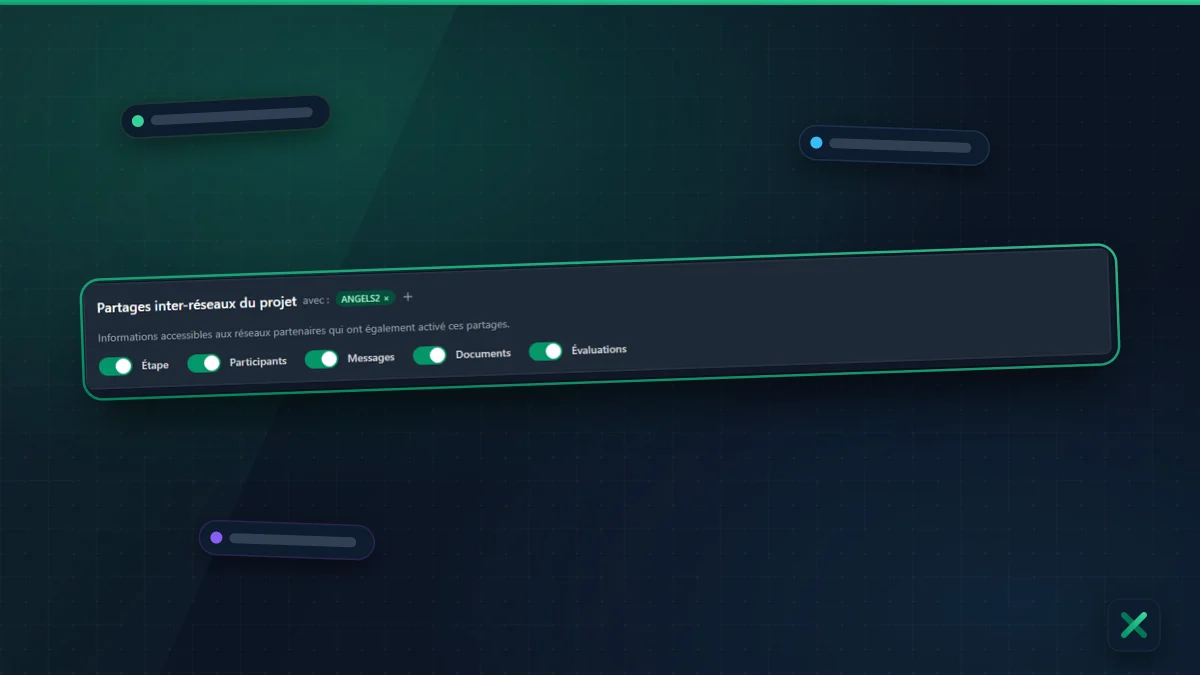
Le dossier existe une fois. Le candidat le dépose et le tient à jour au même endroit. Chaque financeur le rattache à son propre espace et y travaille avec ses outils à lui.
Chacun garde ses étapes et sa grille
La fondation d’entreprise suit ses étapes — recevabilité, instruction, comité de novembre. Le fonds de dotation suit les siennes, sur un autre calendrier. Les deux avancent en parallèle sur le même projet, à deux rythmes, sans que l’un impose son tempo à l’autre.
La grille de notation ne se partage pas davantage. Chaque structure garde ses critères, ses catégories, ses seuils et ses évaluateurs. Deux financeurs peuvent parfaitement noter le même dossier 14/20 et 17/20 : ils ne mesurent pas la même chose, et c’est très bien ainsi.
Cloisonné par défaut
C’est le point qui rend le reste acceptable. Les évaluations d’une structure ne sont pas lisibles par l’autre. Les appréciations d’un comité restent dans le comité qui les a écrites. Rien ne circule qui n’ait été ouvert explicitement.
Le principe est l’inverse de la pièce jointe : au lieu de tout envoyer et d’espérer que le destinataire ne regardera pas ce qui ne le concerne pas, on n’ouvre que ce qu’on a décidé d’ouvrir.
Le partage suppose l’accord des deux structures
Une structure peut proposer le partage ; il ne prend effet que lorsque l’autre l’accepte. Tant que ce n’est pas fait, la proposition reste sans effet — pas un demi-accès, pas une lecture seule discrète : rien.
Cette symétrie a l’air d’un détail juridique. C’est en réalité ce qui permet à deux financeurs de se faire confiance sans convention préalable : aucune des deux ne peut ouvrir un accès unilatéralement, et chacune sait exactement ce à quoi elle a consenti.
Ce que cela ne règle pas
Il faut être précis sur les limites, faute de quoi la promesse se retourne.
Ce n’est pas une instruction à plusieurs échelons. Co-financer, c’est deux structures indépendantes qui instruisent chacune pour son compte. Ce n’est pas la même chose qu’une fondation nationale dont les correspondants régionaux présélectionnent avant qu’un comité central arbitre : là, il s’agit de deux niveaux d’une même décision, et cela ne se modélise pas ainsi.
Ce n’est pas le conventionnement. Une fois la décision prise, la convention de subvention, le versement des tranches et le suivi budgétaire du bénéficiaire relèvent d’un autre métier — et restent hors du périmètre.
Et ce n’est pas un guichet unique. Chaque financeur garde son formulaire, ses pièces exigées et ses délais. Le candidat dépose une fois par financeur qui le lui demande ; ce qu’il ne refait pas, c’est le dossier lui-même à chaque relance.
Le bon niveau d’ambition
Le co-financement outillé ne fait pas gagner un financement. Il fait gagner les semaines que l’on perd à reconstituer, vérifier et retransmettre ce que quelqu’un d’autre a déjà. Pour une petite équipe qui instruit soixante dossiers avec deux personnes et demie, ces semaines ne sont pas un supplément d’âme : ce sont les entretiens qu’on aura le temps de mener avant le comité.
Le reste — décider, doter, accompagner — reste le métier du financeur. Aucun logiciel n’a vocation à s’en mêler.