Un projet d’insertion cherche 120 000 €. Aucun financeur ne les met seul : l’association obtient 50 000 € d’une fondation d’entreprise, 45 000 € d’un fonds de dotation et 25 000 € d’une collectivité. Sur le papier, le budget est bouclé et tout le monde est content.
Commence alors le travail que personne n’a budgété.
Trois financeurs, trois univers
Chaque financeur a son calendrier de versement, son format de rapport, ses jalons et son interlocuteur. Aucun ne connaît les deux autres. Pour l’association, cela veut dire :
- trois échéanciers à tenir de tête ou dans un tableur, dont les dates ne coïncident jamais ;
- trois rapports à produire sur le même travail, avec des découpages budgétaires différents ;
- trois relances à absorber, souvent au même moment, parce que les fondations calent leurs campagnes sur le même trimestre ;
- et une question à laquelle il est étonnamment difficile de répondre : où en est-on, au total ?
Un directeur d’association nous décrivait sa méthode : un tableur à trois onglets, un pour chaque financeur, plus un quatrième qui additionne. Le quatrième est faux dès qu’on oublie de reporter une ligne — c’est-à-dire souvent.
Ce que la dispersion coûte vraiment
Le coût visible, c’est du temps administratif. Le coût réel est ailleurs.
Le rapport oublié. Un jalon manqué chez un financeur bloque une tranche. L’association découvre le blocage quand la trésorerie manque, deux mois trop tard, et doit alors expliquer un retard qui n’était qu’un oubli de calendrier.
La justification qui ne tombe pas juste. Chaque financeur veut savoir ce que SON argent a payé. Sur un projet où les fonds se mélangent, la ventilation est une reconstruction a posteriori — défendable, mais fragile, et refaite trois fois dans trois formats.
La renégociation invisible. Quand un financeur se retire ou réduit, les deux autres l’apprennent rarement. Le plan de financement qu’ils ont approuvé n’existe plus, et personne ne le leur dit.
Le problème n’est pas le nombre de financeurs
Le co-financement est une bonne chose : il répartit le risque, il valide le projet par plusieurs regards, il permet des montants qu’aucun financeur seul n’engagerait. Ce n’est pas lui qu’il faut corriger.
Ce qui coince, c’est que le dossier existe en autant d’exemplaires qu’il y a de financeurs. Trois copies d’un même projet, qui divergent dès la première mise à jour. L’association passe son temps à les recoller ; les financeurs, eux, instruisent chacun une version dont ils ignorent qu’elle n’est plus à jour.
À quoi ressemble l’alternative
Un dossier unique, déposé une fois, auquel chaque financeur est rattaché.
Chacun garde ce qui lui appartient : son instruction, sa grille de notation, son comité, sa convention, ses jalons. Rien n’est mutualisé de force — une fondation n’a pas à connaître la grille d’une autre, et son évaluation reste chez elle.
Ce qui devient commun, c’est le dossier : la présentation du projet, le budget, les pièces. Le porteur le met à jour à un seul endroit, et les trois financeurs voient la même version.
Et pour l’association, un écran qui manquait : la liste de ses financeurs, avec pour chacun la décision, le montant accordé, l’état de la convention et les jalons attendus. Les trois calendriers deviennent un seul.
Le partage reste consenti
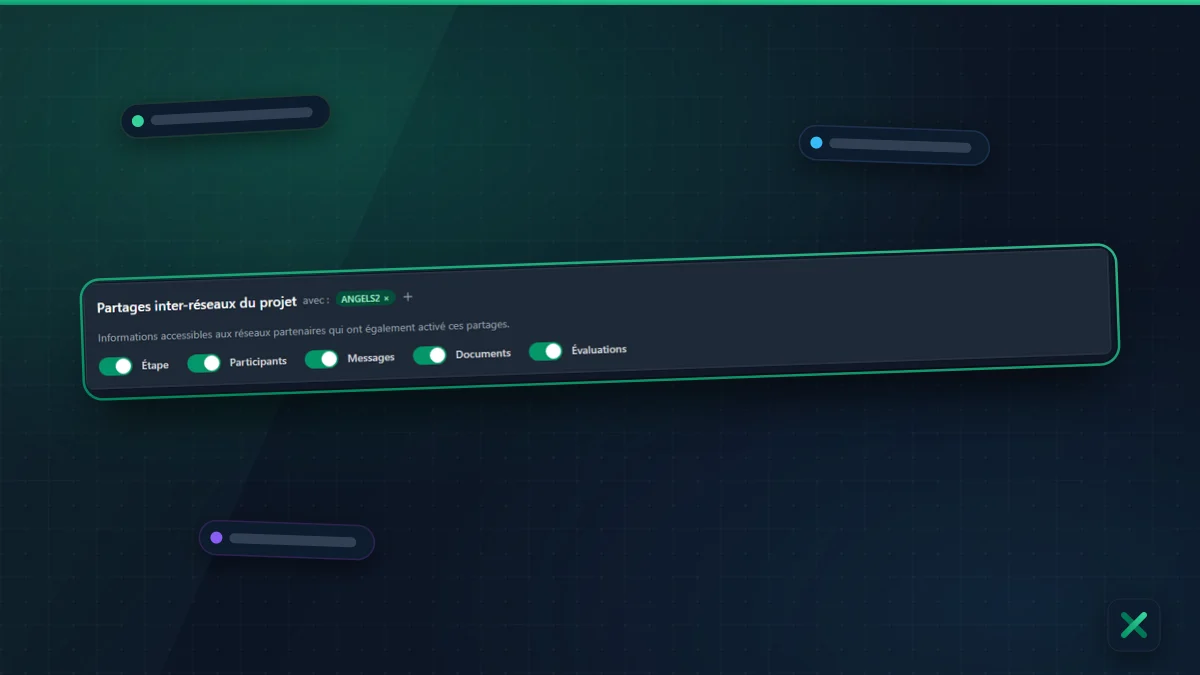
Un point mérite d’être dit franchement, parce qu’il inquiète à juste titre : partager ne veut pas dire tout ouvrir. C’est le porteur qui décide de rattacher un financeur à son dossier, et le partage se règle champ par champ — les étapes, les documents, les échanges, les évaluations s’ouvrent séparément.
Une fondation ne découvre pas les commentaires d’une autre parce qu’elles instruisent le même projet. Ce qu’elle voit est ce que le porteur a ouvert, et rien de plus.
Ce que cela change pour le financeur
L’intérêt n’est pas seulement du côté de l’association.
Un financeur qui voit le plan de financement complet instruit mieux : il sait si son engagement déclenche celui des autres, ou s’il arrive en complément d’un tour déjà bouclé. Il voit aussi les rapports déjà produits pour d’autres — quand le porteur les ouvre —, ce qui évite de redemander une pièce qui existe.
Et le jour où un co-financeur se retire, il l’apprend en même temps que tout le monde.
Ce que nous ne faisons pas
Nous n’exécutons aucun virement. DealFlux tient l’échéancier, réclame les jalons et prépare l’ordre de virement ; c’est la comptabilité de la fondation qui le passe à sa banque. Verser de l’argent suppose un agrément et un métier que nous n’avons pas, et que nous n’irons pas chercher pour couvrir l’essentiel de la peine.
Nous ne mutualisons pas non plus les décisions : trois financeurs sur un dossier, ce sont trois instructions et trois décisions indépendantes. La plateforme les rend lisibles ensemble ; elle ne les fusionne pas.
Une association que vous financez cumule plusieurs soutiens ? C’est le cas de figure sur lequel nous cherchons des fondations pilotes pour la saison 2027. Parlons-en.